
Короткий ответ. FCF — денежный поток за период после капитальных затрат. Часто его считают как операционный денежный поток минус CAPEX. Он отличается от прибыли и остатка денег на счёте.
Проверено 25.10.2026. Уточнены определение и связь с дивидендами. Пример ФосАгро и старые снимки относятся к 2021–2022 годам; это не прогноз текущих выплат.
Перейти от определения денежного потока к данным отчётности: отчёт о движении денежных средств Газпрома; показатели компаний в Fin-Plan Radar.
«Утром деньги - вечером стулья. А можно наоборот? Можно, но деньги вперед!»
цитата из фильма «Двенадцать стульев».
Для любого предпринимателя, бизнесмена деньги являются важнейшим инструментом ведения бизнеса. Ведь денежные потоки в компании — это как кровеносная система, благодаря которой функционируют все процессы на предприятии. Не имея денежных средств, нельзя оплачивать счета поставщиков, нельзя расширять бизнес, покупая активы, нельзя платить работникам. Как владелец бизнеса, Вы даже не могли бы заплатить себе.
Поэтому одним из важнейших отчетов компании является Отчет о движении денежных средств, на основании которого считается свободный денежный поток – Free Сash Flow.
Зачем предприятию нужно считать показатель Free Сash Flow? О чем может рассказать свободный денежный поток предприятия инвесторам? Как его посчитать? Ответим в данной статье:
Понятие Free Сash Flow
Свободный денежный поток (FCF) характеризует движение денег за период. Распространённая формула — денежный поток от операционной деятельности минус капитальные затраты (CAPEX). Полученный кредит увеличивает остаток денег, но сам по себе не создаёт операционный поток или FCF.
Анализ, расчет FCF и планирование остатка свободных средств на будущие периоды является важным инструментом управления денежными средствами в компании. Наличие свободного денежного позволяет компании развивать бизнес, вкладывая средства в его расширение, тем самым делая компанию инвестиционно-привлекательной.
Прибыль нельзя напрямую подставлять вместо денежного потока: она включает неденежные начисления, а часть денег может оставаться в дебиторской задолженности и запасах. Для расчёта сначала определяют операционный денежный поток.
Генерирование свободных денежных потоков определяется двумя аспектами, факторами, влияющими на значение FCF:
- Операционный фактор. Или способность компании приносить прибыль в результате своей деятельности. Она определяется такими характеристиками, как ее ценовая политика, сильная репутация бренда, которую не может воспроизвести конкурент (т. е. то, как фирма превосходит своих конкурентов, чтобы получить долю рынка без ущерба для своей прибыли) и операционная эффективность (т. e. то, как фирма достигает тех же доходов, что и его конкуренты, но с меньшими затратами).
- Балансовая стоимость активов, которая определяется капитальными вложениями в бизнес. В данном случае генерирование свободных денежных потоков зависит от эффективности использования капитала компании (как существующие капитальные ресурсы могут быть использованы более оптимально для получения более высоких доходов и прибыли) и реинвестирования капитала (каковы дополнительные области реинвестирования капитала для содействия развитию бизнеса в будущем).
Но зачем все-таки предприятию нужно ориентироваться на показатель FCF, если есть показатель чистой прибыли в ОПИУ? И балансовая стоимость компании?
Ответ будет следующий: каждый показатель в анализе позволяет рассмотреть бизнес компании под своим углом.
Компания может предоставить блестящий отчет о финансовых результатах, с огромной прибылью, но при этом не иметь достаточного FCF, чтобы дальше иметь возможность его реинвестировать в развитие бизнеса. В такой ситуации компания может столкнутся с возможным сокращением или остановкой бизнеса. Почему так может быть? Отсутствие операционных притоков ДС, когда клиенты не покупают товары компании (например демпинг конкурентов по цене) или покупают в долг, то есть покупатели не перечисляют деньги, увеличивается долг дебиторов перед компанией. Также это может произойти, если предприятие не следит за движениями потоков денежных средств, тратит больше, чем получает на счет.
На практике такая экстремальная ситуация является редкой, но этот пример показывает, что деньги в бизнесе - ключевой момент его функционирования. Наличие и способность компании увеличивать свои FCF говорит о том, как эффективно ведется бизнес компании, как предприятие расходует свои денежные средства за определенный промежуток времени.
Если говорить о балансе компании, где мы увидим общую стоимость активов, то данный показатель не сможет ответить на вопрос на сколько вложения, то есть рост активов компании являются целесообразными, окупаемыми и способны ли эти вложения генерировать увеличение денежных потоков.
Итак, сделаем вывод. Почему так важен FCF для компании?
- Поддержание и развитие бизнеса требуют капитальных вложений. В базовой формуле FCF капитальные затраты уже вычтены: не следует вычитать один и тот же CAPEX повторно.
- Для снижения финансовой нагрузки компании. FCF может быть использован для досрочного погашения кредитов и займов компании.
- FCF используют при анализе возможностей погашения долга, дивидендов, выкупа акций и новых вложений. Возможность направить деньги на эти цели требует отдельной проверки обязательств.
- Высокий FCF не означает автоматически, что деньги лежат на счёте: они могли быть направлены на долг или выплаты. Отрицательный FCF требует анализа причин, а не только сравнения с прибылью.
Методы расчета FСF
Значение показателя FCF предприятия является расчетным. Данные для расчета берутся из основных финансовых отчетов:
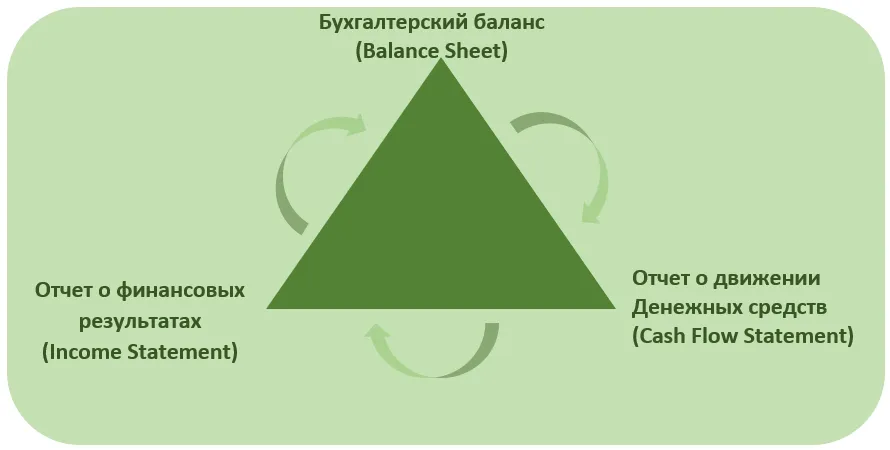
Историческая иллюстрация из исходного обзора 2022 года.
Учебная формула: FCF = операционный денежный поток − CAPEX. Единой обязательной формулы нет: сверяйте определение и корректировки эмитента. FCF также не означает, что все эти деньги можно свободно распределить без учёта обязательств.
Прямой и косвенный методы IAS 7 относятся к представлению операционного денежного потока в отчёте, а не к двум универсальным формулам FCF. Исходные строки разобраны в гайде по отчёту о движении денежных средств.
Как связаны операционный денежный поток и свободный денежный поток?
На исторической схеме ниже показаны разные подходы к расчёту. Перед сравнением согласуйте состав процентов, налогов, оборотного капитала и капитальных затрат.
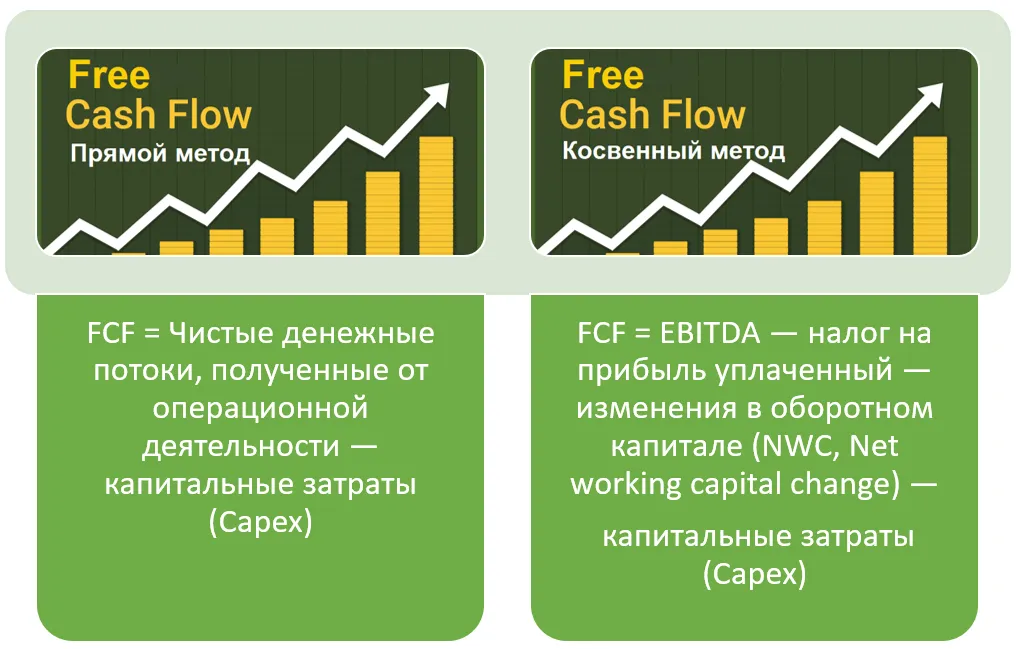
Историческая иллюстрация из исходного обзора 2022 года.
Прямой способ расчета, является более простым. Все данные для его расчета берутся из Отчета о движении денежных средств. Движение потоков финансовых средств происходит в двух направлениях – либо приток в бизнес, либо отток. Деньги, поступающие в бизнес, отображаются в отчете как положительные суммы (+), тогда как денежные средства, выходящие из бизнеса, отображаются как отрицательные суммы (со знаком (-) или в скобках).
Ниже — исторический пример ФосАгро за 2021 год. Для нового периода сверяйте первичное раскрытие и отчёт о движении денежных средств ФосАгро.
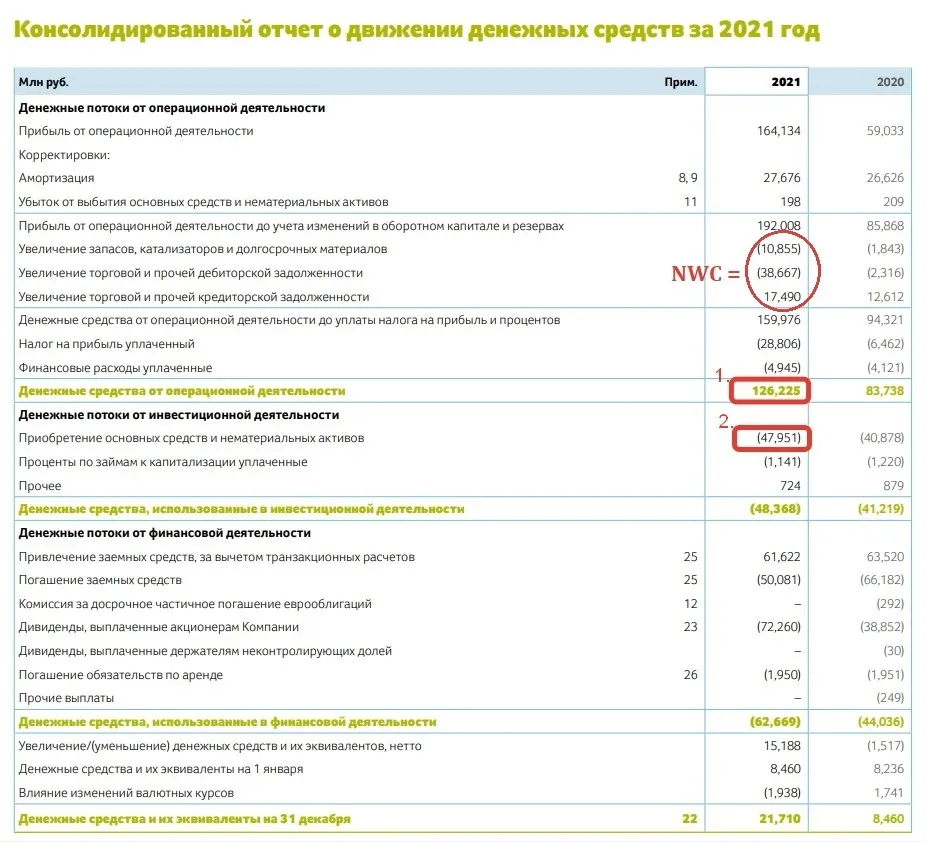
Историческая иллюстрация из исходного обзора 2022 года.
Упрощённый учебный расчёт по показанным строкам: 126,225 − 47,951 = 78,274 млрд рублей. Он отличается от скорректированного FCF 77,9 млрд рублей, опубликованного ФосАгро за 2021 год.
Вычитание CAPEX из операционного потока даёт простой учебный ориентир. Для сопоставимости нужно проверить, какие инвестиционные платежи и другие корректировки использует эмитент.
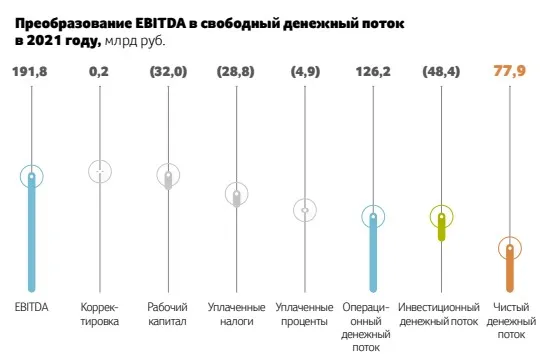
Переход от EBITDA к денежному потоку требует корректировок по налогам, процентам, неденежным статьям и оборотному капиталу. Он не заменяет сверку с отчётом и определением FCF у компании.
Тогда, на примере компании ФосАгро значение показателя будет следующим,
Промежуточный исторический расчёт 191,8 − 28,806 − 32,032 − 47,951 = 83,011 млрд рублей не содержит всех корректировок компании. Это не второй равнозначный итог FCF за тот же период.
Следует учесть, что в EBITDA входят неденежные статьи, которые нужно корректировать для расчета FCF
Обычно, значение изменения оборотного капитала можно найти в отчете о движении денежных средств. Если эти данные не раскрываются, то NWC рассчитывается на основании данных бухгалтерского баланса, как изменение оборотных активов и обязательств относительно предыдущего периода.
Компании могут использовать для определения FCF не базовую формулу расчета, а вносить корректировки, с учетом специфики бизнеса и хозяйственных операций.
К примеру, приведем схему расчета FCF по ПАО «ФосАгро»:
Историческая иллюстрация из исходного обзора 2022 года.
По схеме видим, что показатель EBITDA корректируется на неденежные статьи (0,2 млрд. руб.), так же вычитаются уплаченные проценты (которые отсутствуют в базовой формуле). Таким образом свободный денежный поток по компании ПАО «ФосАгро» за 2021 год составил 77,9 млрд. руб.
Разные методики сопоставляют после сверки корректировок за один период. Остаток денег на отчётную дату, прибыль и FCF за год отвечают на разные вопросы.
Для самостоятельной проверки запишите период, валюту, исходный операционный поток, состав CAPEX и каждую дополнительную корректировку. Сравнивать нужно одинаково рассчитанные показатели.
Косвенный метод отчёта объясняет переход от прибыли к операционному денежному потоку через неденежные статьи и оборотный капитал. Затем для FCF отдельно учитывают капитальные затраты и заявленные корректировки.
О чем может сказать значение Free Сash Flow инвестору
Прежде чем инвестировать, необходимо тщательно обдумать свои инвестиционные цели, провести анализ достигнутых результатов компании и оценить ее перспективы дальнейшего роста.
Инвесторы в своем анализе часто опираются на значение Free Cash Flow.
Для инвестора важно не столько значение FCF в данный момент времени, сколько динамика этого показателя и источники дальнейшего роста свободного денежного потока.
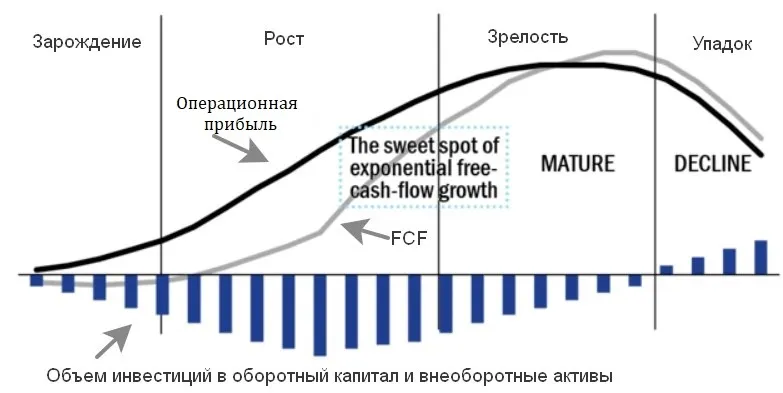
Существенное влияние на объем генерируемого потока оказывает стадия жизненного цикла компании. В зависимости от того в какой стадии зрелости находится бизнес, будет отличаться операционная прибыль, объем реинвестиций, а следовательно, и размер FCF.
Историческая иллюстрация из исходного обзора 2022 года.
Жизненный цикл компании включает несколько этапов. И на каждом этапе значение и оценка показателя FCF будет разной:
На начальном этапе (зарождение) свободный денежный поток, как правило, отсутствует или отрицательный, из-за отсутствия операционной прибыли, высокой потребности вложения средств в оборотный капитал и больших капиталоемких вложений. Свободный поток FCF начинает накапливаться и выходить в положительную зону по мере того, как операционная прибыль начинает расти (фаза роста). Поскольку бизнес реинвестирует капитал для расширения своих производственных мощностей (установок и оборудования), это обеспечивает рост свободных денежных потоков. Чтобы инвестировать в такой бизнес, инвесторы должны сосредоточиться на росте его базы активов в качестве основного фактора роста и, следовательно, свободных денежных потоков в долгосрочной перспективе.
После роста, компания переходит на фазу зрелости, такие компании еще называют «дойные коровы». То есть это бизнес, который захватил определенную долю на рынке, для этого периода характерны достаточно высокие уровни операционной прибыли, уже нет необходимости большую часть поступлений денежный средств реинвестировать обратно в деятельность предприятия. Это фаза максимального генерирования денежных потоков.
Снижение FCF может быть связано с ухудшением операций, инвестиционной программой или изменением оборотного капитала. Одного отрицательного периода недостаточно, чтобы объявить бизнес находящимся в упадке.
Отрицательный FCF возможен у растущего и зрелого бизнеса. Проверьте причины, источники финансирования, денежные резервы, долг и способность вложений создавать будущий денежный поток.
Поэтому инвестор должен сопоставлять фазы жизненного цикла бизнеса и факторы, влияющие на способность компании в будущем генерировать свободный денежный поток. На фазе зарождения и роста — это увеличение активов предприятия, на стадии зрелости – увеличение операционной прибыли.
Инвесторы, заинтересованные в росте капитализации компании, часто ищут компании с высокими или улучшающимися денежными потоками, но с недооцененными ценами на акции. Растущий денежный поток часто рассматривается как показатель вероятности роста стоимости компании в будущем.
При сопоставлении денежного потока с ценой компании важно понимать, как рассчитывается рыночная капитализация и чем она отличается от оценки бизнеса с учётом долга.
Положительный FCF не гарантирует дивидендов. Нужны действующая политика, решения органов компании и проверка ограничений. Объяснение — дивидендная политика компании.
Как рассчитать будущие дивиденды
База расчета дивидендов, их размер зависят от принятой дивидендной политики на предприятии. В качестве базы расчета обычно принимается либо чистая прибыль компании, либо свободный денежный поток (FCF).
Привязку выплат к FCF проверяют по политике конкретного эмитента. Старый перечень компаний не является действующим списком дивидендных рекомендаций.
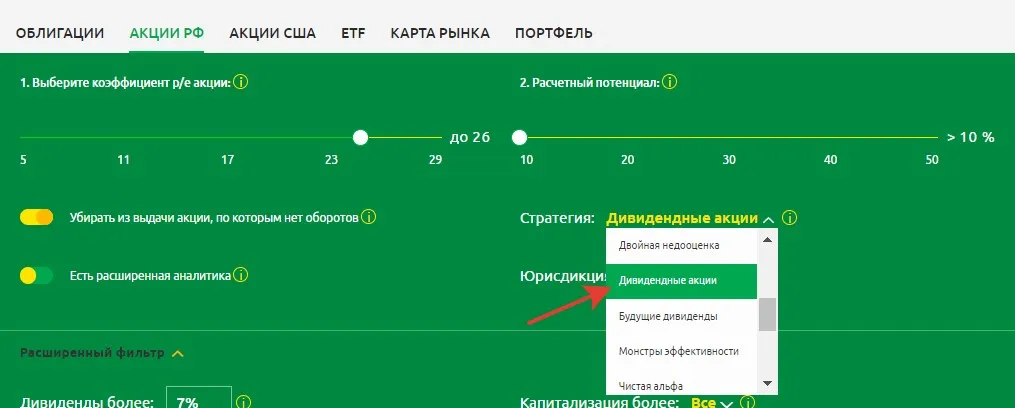
Разберем на конкретном примере. Для этого в Радаре для поиска компаний выберем стратегию «Дивидендные акции»:
Историческая иллюстрация из исходного обзора 2022 года.
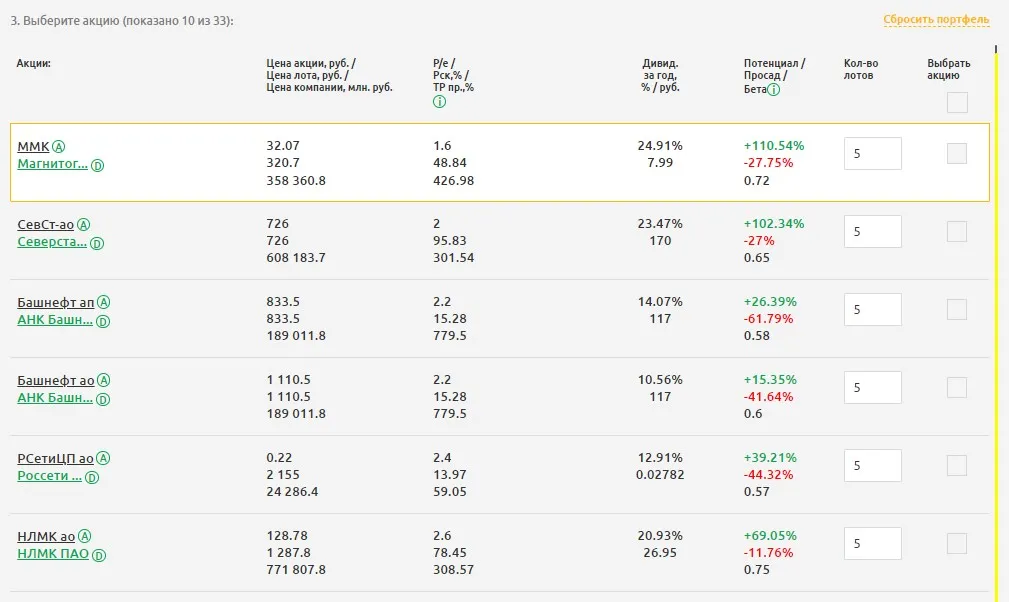
В нашу подборку на момент написания статьи попадает 33 акции.
Историческая иллюстрация из исходного обзора 2022 года.
Далее сохранён учебный кейс 2022 года по данным ФосАгро за 2021 год. Он показывает арифметику распределения FCF, а не ожидаемую ближайшую выплату.
Для этого на странице акции ФосАгро, необходимо посмотреть, какая методика расчета принята компанией:
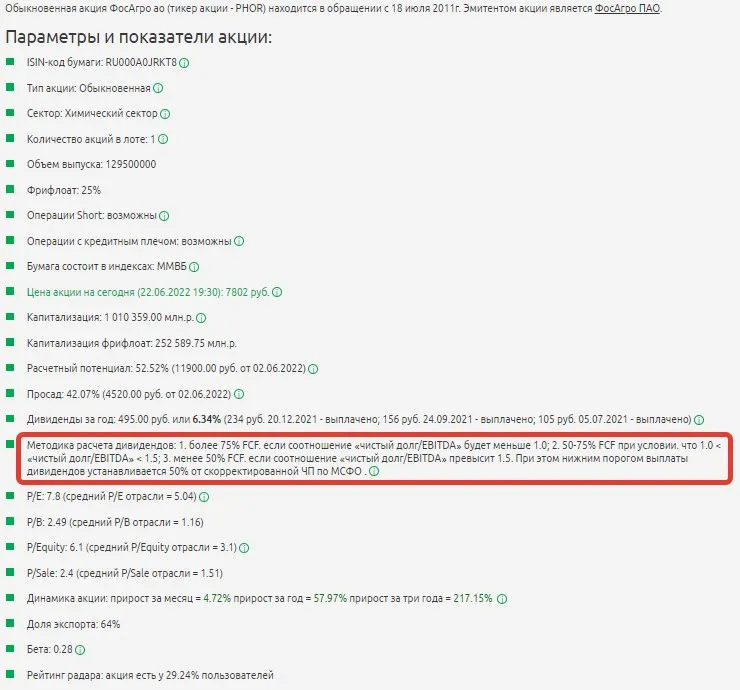
Историческая иллюстрация из исходного обзора 2022 года.
На странице компании посмотрим соотношение долга к EBITDA за 2021 год:
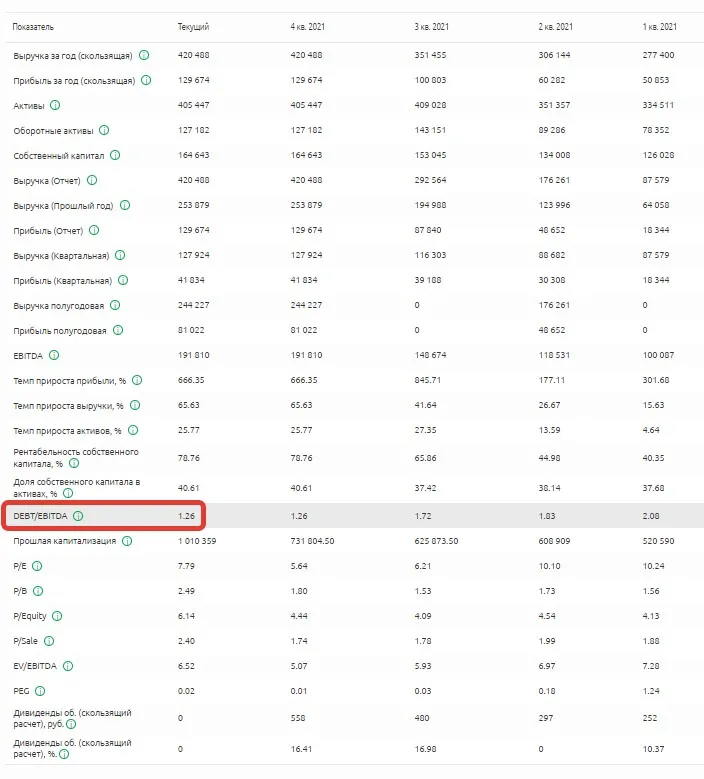
Историческая иллюстрация из исходного обзора 2022 года.
Диапазон 50–75% ниже — условный учебный сценарий, а не подтверждённый применимый порог политики ФосАгро. В релизе за 2021 год чистый долг/EBITDA равнялся 0,8x; общий и чистый долг нельзя смешивать.
Выше мы уже рассматривали расчет FCF данной компании. Будем отталкиваться от расчетного значения FCF из отчета ФосАгро за 2021. Теперь посмотрим, какой объем денежных средств может быть направлен на выплату дивидендов:
FCF на 31.12.2021 составил 77, 9 млрд. руб.
То есть потенциальный размер средств, которые компания может направить на выплату дивидендов: от 38,95 млрд. руб. (50 % FCF) до 58,43 млрд. руб. (75 % FCF)
Как прочитать результат учебного расчёта?
Смотрим на странице акции ФосАгро в Радаре, количество акций в обращении, шт.:
- Объем выпуска: 129 500 000
Далее, посчитаем сколько составит дивидендная выплата на оду акцию:
- если 50 % FCF = 38,95 млрд.руб/129 500 000 = 300,77 руб.
- если 75 % FCF = 58,43 млрд.руб/129 500 000 = 451,20 руб.
Итог исторического решения уже известен: по данным эмитента, 30 июня 2022 года решение о выплате дивидендов принято не было. Объявленные выплаты и даты проверяйте в дивидендах ФосАгро и на официальном сайте компании.
Вывод
Значение показателя FCF дает инвесторам возможность своевременно принимать правильные инвестиционные решения, дает представления о том насколько эффективно компания использует свои финансы, достаточно ли у компании средств на обслуживание текущей задолженности, какие основные источники поступления средств, есть ли у компании деньги для выкупа собственных акций (buy back) или смогут ли инвесторы получить дивиденды.
Но анализ компании, конечно, не ограничивается лишь показателем FCF. Свободный денежный поток (FCF) — один из многих финансовых показателей, которые инвесторы используют для анализа состояния компании. Другие показатели, которые могут использовать инвесторы, включают рентабельность собственного капитала, соотношение DEBT/EBITDA, мультипликаторы p/e и p/s, темпы роста прибыли и выручки. Для выбора лучшей инвестиционной идеи нужен всесторонний анализ компании. Сервис Радар может помочь инвесторам, сделать такой анализ за несколько минут. Достаточно зайти в карточку компании, в которой представлены все актуальные финансовые показатели в динамике.
Так же, компания Fin-Plan своими идеями на фондовом рынке, методиками анализа компаний на бесплатных мастер-класса. Если вы ищите вдохновение, новые идеи на фондовом рынке, предлагаем посетить наш очередной мастер-класс по ссылке.
Удачных инвестиций!
Источники проверки: SEC: Non-GAAP, вопрос 102.07; IFRS: IAS 7; ФосАгро: результаты 2021 года; ФосАгро: дивиденды.


