Короткий ответ. Облигации подходят для планирования денежных поступлений, если срок и риск конкретного выпуска соответствуют вашей цели. Купон и возврат долга зависят от эмитента, а продажа до погашения может принести убыток. Оценивайте полный денежный поток после расходов и налогов, а не только ставку купона.
Сравнить параметры выпусков и проверить расчёт доходности: каталог облигаций; калькулятор доходности облигаций.
Проверено 26 октября 2026 года. Правила и порядок проверки выпуска актуализированы. Портфели и ставки из примеров начала 2022 года оставлены как учебные иллюстрации.
Что проверить перед покупкой
Сопоставьте дату погашения с горизонтом цели, проверьте эмитента и кредитный рейтинг, тип купона, амортизацию и оферты. В расчёт включите цену, накопленный купонный доход, комиссии и налоги. Отдельно оцените сценарий продажи до погашения: цена может оказаться ниже цены покупки.

В данной статье мы разберем:
Что такое облигации и какие они бывают
Облигация — долговая ценная бумага. Порядок возврата номинала и выплат определяется условиями конкретного выпуска: существуют бумаги с фиксированным и переменным купоном, дисконтные, амортизируемые и другие виды. На цену и доходность влияют процентные ставки, кредитный риск, ликвидность и условия выпуска. Подробнее — о влиянии ставки ЦБ.
Выпуски облигаций различаются по заемщику, валюте, купону и порядку возврата долга. Одинаковое название эмитента не означает одинаковые условия у всех его бумаг.
Типы облигаций по эмитенту
- Государственные. Обязательства государства. ОФЗ — именно облигации федерального займа Российской Федерации; это обозначение не относится ко всем государственным бумагам мира. Даже у ОФЗ цена до погашения меняется, а инфляционный и процентный риски сохраняются.
- Региональные и муниципальные. Долг субъекта РФ или муниципального образования. Проверяйте бюджет и долговую нагрузку конкретного заемщика. Само название не означает гарантии федерального бюджета. Подробнее — о муниципальных облигациях.
- Корпоративные. Выпускаются компаниями. Для оценки важны отчетность, долговая нагрузка, денежный поток, рейтинг и условия конкретного выпуска. Высокий рейтинг помогает сравнивать кредитный риск, но не гарантирует выплат.
- Банковские. Это облигации, выпускаемые банками. Это могут быть кредитные учреждения разного банковского рейтинга: от системообразующих до региональных. Риски зависят от вида выпуска и финансового положения банка. Отдельно проверяйте, не является ли выпуск субординированным или структурным. Но статус эмитента (системообразующий, крупнейший банк) – это еще не гарантия безусловного качества облигационного выпуска. Есть множество параметров облигаций, на которые дополнительно стоит обращать внимание (оферта, структурность, субординация…).
Типы облигаций по валюте
- Рублевые. Номинал выражен в рублях. Для покупки учитывайте цену, размер лота, НКД и комиссии. Номинал 1 000 рублей встречается часто, но это не универсальная минимальная сумма сделки.
- С номиналом в иностранной валюте. Проверяйте отдельно валюту номинала, валюту фактической выплаты и порядок пересчета. Еврооблигации относятся к международным долговым выпускам и не ограничиваются бумагами российских компаний или валютой евро. Для трансграничных выпусков существенны также депозитарная цепочка, ограничения расчетов и доступность выплат. Фиксированного порога размера портфеля для их уместности нет.
Типы облигаций по виду купона
- Фиксированный купон. Ставка заранее определена условиями выпуска на установленный период. Рыночная цена бумаги при этом продолжает меняться.
- Переменный купон. Не все будущие ставки известны заранее: порядок их определения указан в документах выпуска. Если ставку пересматривает эмитент, проверьте условия пересмотра и наличие права предъявить бумагу к выкупу.
- Плавающий купон. Рассчитывается по формуле, например на основе RUONIA или ключевой ставки с надбавкой. Важны база, период усреднения и задержка пересчета. Индексация номинала — отдельное условие, которое нельзя определить только по слову «купон».
Типы облигаций по способу погашения
- С амортизацией. Основной долг возвращается частями по графику. После погашения части номинала база для начисления купона обычно уменьшается; размер следующих выплат проверяйте в условиях выпуска.
- С возвратом основного долга в конце срока. Платежи по купонам и возврат номинала распределены иначе, чем при амортизации. Отдельно проверьте оферты и право эмитента на досрочное погашение.
В Radar можно изучать и сравнивать параметры бумаг. Название стратегии или результат фильтра — отправная точка для анализа. Условия выплат и ограничения конкретного выпуска сверяйте с документами эмитента.
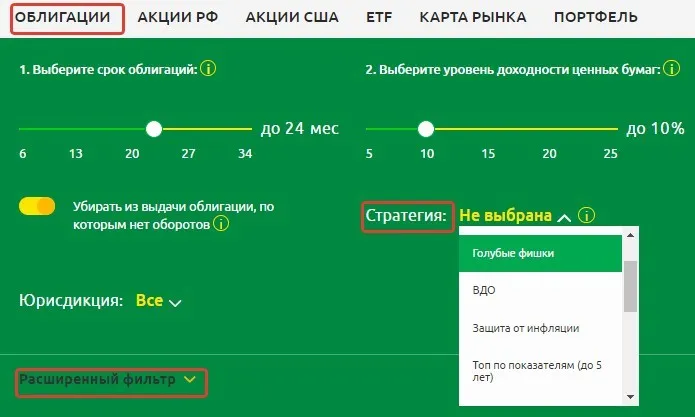
Исторический интерфейс. Иллюстрация фильтров из исходного материала 2022 года; состав меню и доступные выпуски могли измениться.
Плюсы и минусы инвестирования в облигации
Преимущества облигаций проявляются при подходящих условиях выпуска и исполнении обязательств заемщиком. Их следует сопоставлять с рисками и сроком, на который можно вложить деньги.
Преимущества инвестирования в облигации
- Выбор заемщиков и условий. Можно сравнить государственные, региональные и корпоративные выпуски. Уровень риска оценивают по конкретному заемщику и бумаге, а не по одной общей очередности «государство — регион — компания».
- Планирование поступлений. График известен из документов выпуска, но его исполнение зависит от эмитента. Для плавающего купона будущую сумму приходится оценивать по сценариям.
- Разные сроки и купоны. Периодичность и формула выплат определяются выпуском. Фиксированный купон не пересчитывается автоматически вслед за ключевой ставкой.
- Покупка ниже номинала. Разница с суммой погашения может дать доход при исполнении обязательств. Но цена ниже 100% сама по себе не обещает прибыль: учитывайте оставшийся номинал, НКД, комиссии, налоги и риск невыплат.
- Сравнение с депозитом. Облигации и вклад имеют разные условия и защиту инвестора. Сопоставляйте срок, кредитный риск, возможность досрочного выхода и доход после расходов и налогов. Превышение доходности вклада или инфляции не гарантировано.
- Разный профиль колебаний. Короткие и длинные выпуски, фиксированные и плавающие купоны ведут себя по-разному. Облигация не обязана быть менее волатильной или более ликвидной, чем любая акция.
Риски и ограничения облигаций
- Нет страхования вклада. Инвестиции в облигации не застрахованы системой страхования банковских вкладов. Государственные бумаги и корпоративные выпуски имеют разный кредитный риск; сам факт владения облигацией не исключает потери.
- Доход не гарантирован. Условия выпуска могут задавать график платежей, но фактический результат зависит от исполнения обязательств, цены покупки и продажи, комиссий и налогов. У плавающего купона будущие выплаты заранее известны не полностью.
- Кредитный, процентный и инфляционный риски. При дефолте возможна потеря купонов и части либо всего вложения. При росте рыночных ставок цена фиксированного выпуска обычно снижается; длинный срок усиливает чувствительность. Инфляция уменьшает покупательную способность выплат. Анализ и диверсификация снижают отдельные риски, но не устраняют их.
- Ликвидность и валюта. Покупатель может не найтись в нужный момент или предложить цену заметно ниже ожидаемой. Проверяйте объем заявок и спред. Валютный номинал добавляет курсовой риск и не гарантирует беспрепятственных расчетов.
Как проверить выпуск в каталоге и калькуляторе
- Откройте каталог облигаций и выпишите точный ISIN, срок, купон, оферту и амортизацию выбранного выпуска. Сверьте эти условия с документами эмитента.
- Найдите тот же ISIN в калькуляторе доходности облигаций. Убедитесь, что расчёт относится к нужной бумаге и дате. Различайте купон, текущую доходность и доходность к погашению либо оферте.
- Проверьте цену, НКД, график будущих платежей и допущения. Учтите расходы и налоги отдельно, если они не включены в показатель. Для плавающего купона рассмотрите несколько вариантов будущей ставки.
- Сопоставьте результат с вашим сроком. Расчёт при удержании до погашения не описывает результат досрочной продажи; показанная доходность не является обещанием эмитента или сервиса.
Выгоды инвестирования в облигации
Ниже сохранён учебный пример сравнения портфелей на 100 000 ₽ с параметрами начала 2022 года. Ставки, состав и оценки на иллюстрациях являются историческими; их нельзя использовать как действующее предложение или расчёт текущей доходности.
Для учебного сравнения возьмем вклад 100 000 рублей под условные 7,738% годовых, как в исходном расчете 2022 года. Без капитализации и дополнительных условий арифметический доход за год составил бы 7 738 рублей. Это исходное допущение примера, а не текущая ставка или оценка лучшего предложения банка.
Первый исторический пример — портфель облигаций на 100 000 рублей, собранный в начале 2022 года по тогдашним фильтрам. Он иллюстрирует распределение и расчет будущих платежей. Название подборки «голубые фишки» не подтверждает надежность каждого выпуска сегодня.
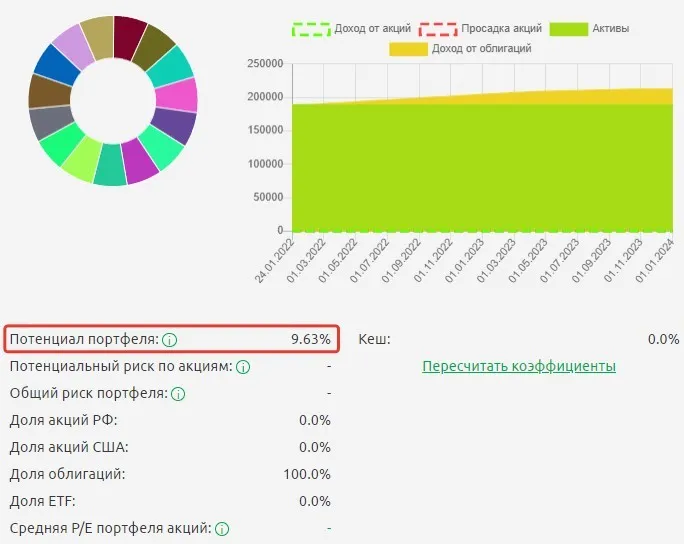
Учебный пример. Исторический модельный портфель облигаций начала 2022 года. Показанные 9,63% — оценка той модели; расходы, налоги и фактические результаты требуют отдельной проверки.
В этом историческом расчёте сравнивается ожидаемая доходность выбранного набора облигаций и вклада. Из иллюстрации нельзя сделать вывод о нулевом риске или о преимуществе такой стратегии сегодня.
Вариант 3. Портфель из акций. Используем дивидендную стратегию. Портфель на 100 000 руб. из акций Сбербанка, Северстали, Газпром нефть, Алроса, М. Видео, Глобалтранс, Магнит, Распадская, МТС, ФосАгро, Черкизово, БСП на момент написания статьи имел следующие параметры:
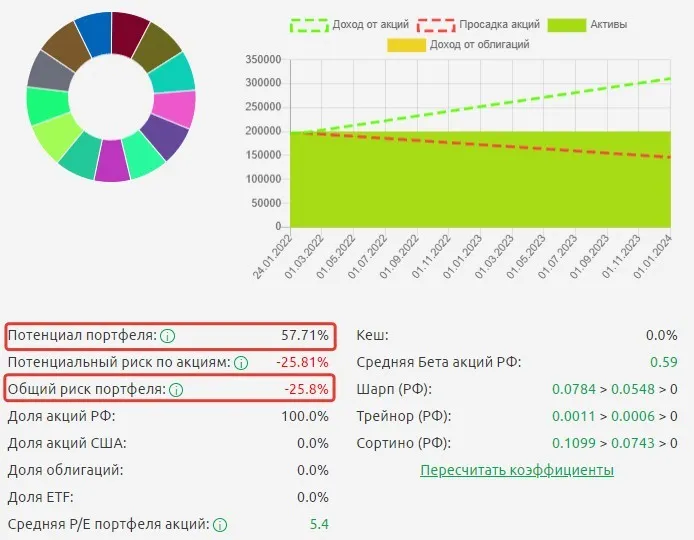
Учебный пример. Историческая модель акций начала 2022 года. Потенциал 57,71% не является реализованным доходом, а указанные проценты риска не задают максимальный возможный убыток.
Показатель потенциала на этом старом экране относится к использованной модели и ее исходным оценкам. Это не полученная доходность. Сравнение разных прогнозов не доказывает, что один портфель окажется выгоднее другого, а оценка просадки не ограничивает возможный убыток.
В третьем учебном примере средства распределены между акциями и облигациями. Такое сочетание меняет источники риска и денежных поступлений, но не обеспечивает сохранность капитала: одновременно могут подешеветь и акции, и облигации.
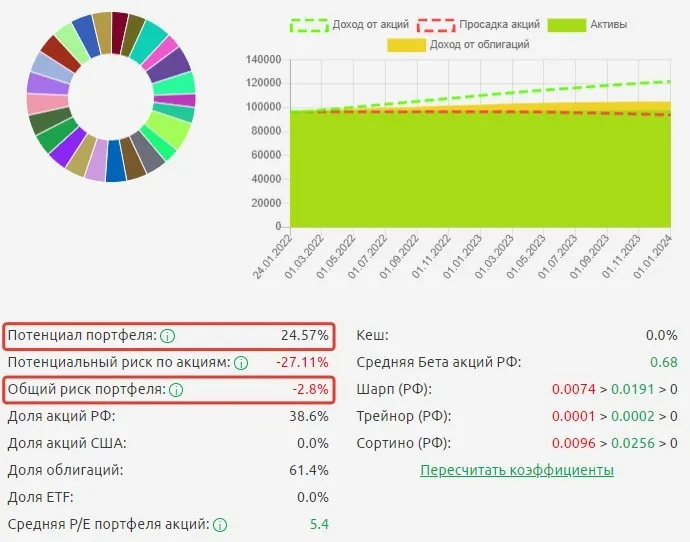
Учебный пример. Историческая смешанная модель начала 2022 года. Числа на экране зависят от прежних предположений и не описывают текущие условия или гарантированную защиту.
Смешанный портфель меняет соотношение ожидаемой доходности и риска. Добавление облигаций не означает, что риски по акциям полностью перекрыты: результат зависит от состава, долей активов и ситуации на рынке.
Налогообложение облигаций
Налоговые правила зависят от резидентства, вида дохода, счёта и применимых льгот. Старое универсальное правило «всё по ставке 13%» использовать нельзя. Доход по облигациям может включать:
- купоны (начисленные проценты)
- дисконт (если купили по цене ниже цены продажи или погашения).
Для налоговых резидентов РФ с 2025 года к соответствующей совокупности налоговых баз, включающей доходы по операциям с ценными бумагами, применяется ставка 13% в пределах 2,4 млн рублей и 15% с превышения. Не смешивайте эту шкалу с пятиступенчатой шкалой для зарплаты. Особые режимы, освобождения и ваш статус проверяйте отдельно; подробнее — разъяснение ФНС о группах доходов.
Не считайте весь возврат номинала доходом. Для расчёта финансового результата важны подтверждённые расходы и специальные правила учёта. Удержание налоговым агентом не всегда исключает необходимость самостоятельной проверки расчёта и обязательств инвестора.
Льготы по ИИС и долгосрочному владению имеют отдельные условия, ограничения и зависят от режима счёта и даты его открытия. Проверяйте актуальные правила до применения вычета; прежний перечень льгот из обзора 2022 года не является действующей инструкцией.
Вывод
Инвестиции в облигации требуют проверки конкретного выпуска. При продаже до погашения полученная сумма зависит от цены и ликвидности, а НКД не гарантирует сохранения первоначально вложенной суммы. Сравнивайте итог после расходов, налогов и возможных потерь.
Наличие облигаций и их доля в портфеле зависят от цели, срока, потребности в доступных деньгах и допустимого риска. Универсальной обязательной доли нет. Начните с условий выпуска и денежного потока, а исторические портфели используйте только для разбора метода.
Подробнее о разных инвестиционных инструментах, методиках из выбора и наших стратегиях инвестирования мы делимся на наших бесплатных мастер-классах. Записаться на очередной можно по ссылке.
Удачных Вам инвестиций!
Источники проверки: Московская биржа: рынок облигаций; Школа Мосбиржи: параметры выпуска; Школа Мосбиржи: доходность и допущения; ФНС: группы доходов и ставки; Альфа-Капитал: устройство облигаций.