29 сентября правительство РФ внесло на рассмотрение Госдумы законопроект о федеральном
бюджете на ближайшую трехлетку. Документ определяет не только распределение
государственных расходов, но и задаёт экономическую траекторию страны: от
уровня налогов и госдолга до приоритетов в социальной сфере и обороне. Для
инвесторов это важный ориентир: бюджет показывает, где государство будет
концентрировать ресурсы, какие отрасли получат поддержку, а какие могут
столкнуться с ростом налоговой нагрузки.
В этой статье разберём ключевые параметры документа и дадим
собственный комментарий — что это значит для экономики и частных инвесторов. В
данной статье рассмотрим:
Что такое федеральный бюджет
-
Доходы бюджета
-
Расходы бюджета
-
Дефицит бюджета
-
Государственный долг
-
Макропрогнозы: курс рубля, цена нефти, инфляция и ставка ЦБ
Федеральный бюджет — это главный финансовый план страны. В
нём отражаются все доходы и расходы государства на определённый период, в нашем
случае — на три года вперёд.
-
Доходы бюджета — это налоги, пошлины, таможенные
платежи, дивиденды от госкомпаний и доходы от продажи ресурсов (например, нефти и газа). Эти деньги собираются государством и направляются в общий «кошелёк».
-
Расходы бюджета — это траты государства на выполнение своих функций: оборону, образование, здравоохранение, социальные выплаты гражданам, строительство инфраструктуры и т.д.
Когда доходов хватает, чтобы покрыть расходы, бюджет
называют профицитным. Когда расходы больше доходов — возникает дефицит, который
покрывают за счёт заимствований (выпуск облигаций) или использования резервов
(например, средств Фонда национального благосостояния).
Проект федерального бюджета на 2026–2028 годы стал логичным
продолжением курса последних лет. В нём нет резких разворотов — скорее
уточнение и донастройка ранее намеченной траектории. Главная цель документа —
удержать баланс между выполнением социальных обязательств, финансированием
обороны и созданием условий для устойчивого экономического роста.
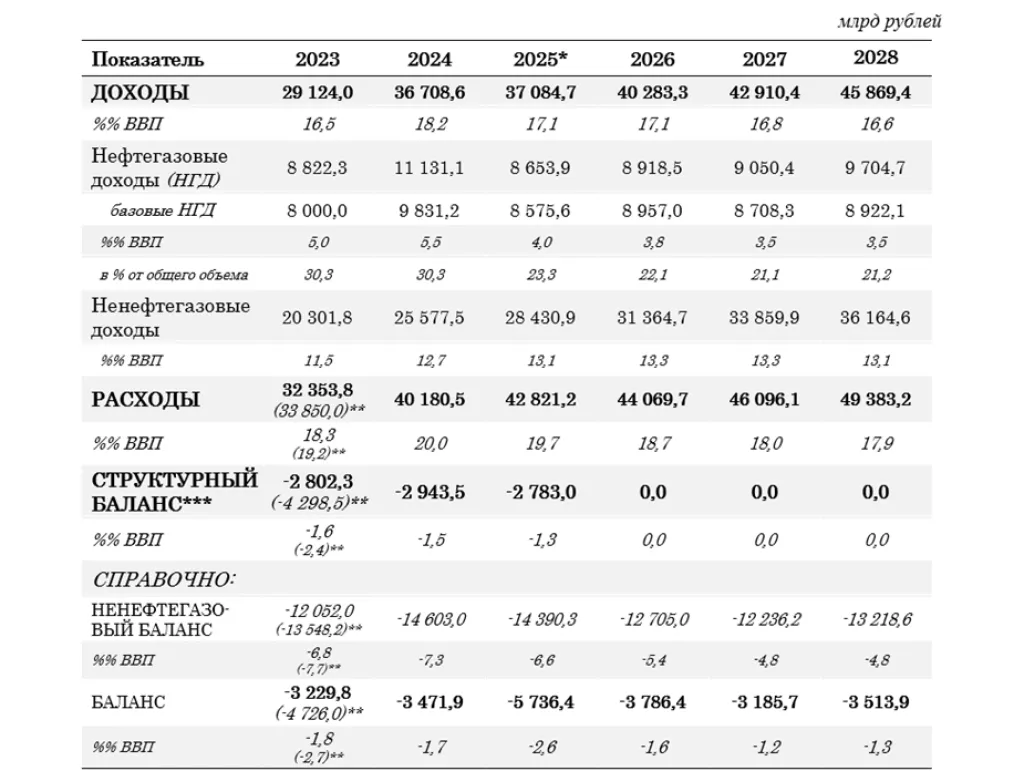
В 2026 году доходы бюджета запланированы на уровне 40,3 трлн
руб., расходы — 44,1 трлн руб. Таким образом, дефицит составит 3,8 трлн руб.,
или примерно 1,6% ВВП. По меркам современной мировой экономики, это скромная
величина. Для сравнения, в ряде западных стран дефицит превышает 5–6% ВВП, а
совокупный госдолг достигает 100–120% ВВП. В России ситуация гораздо более сбалансированная.
Структура доходов продолжит тенденцию последних лет в виде роста ненефтегазовых доходов:
-
нефтегазовые доходы вырастут в 2026 году до 8,9 трлн руб. (+3% г/г), но их доля в бюджете снизится до 22%;
-
ненефтегазовые доходы увеличатся до 31,4 трлн руб. (+10,6% г/г), доля поднимется до 78%.
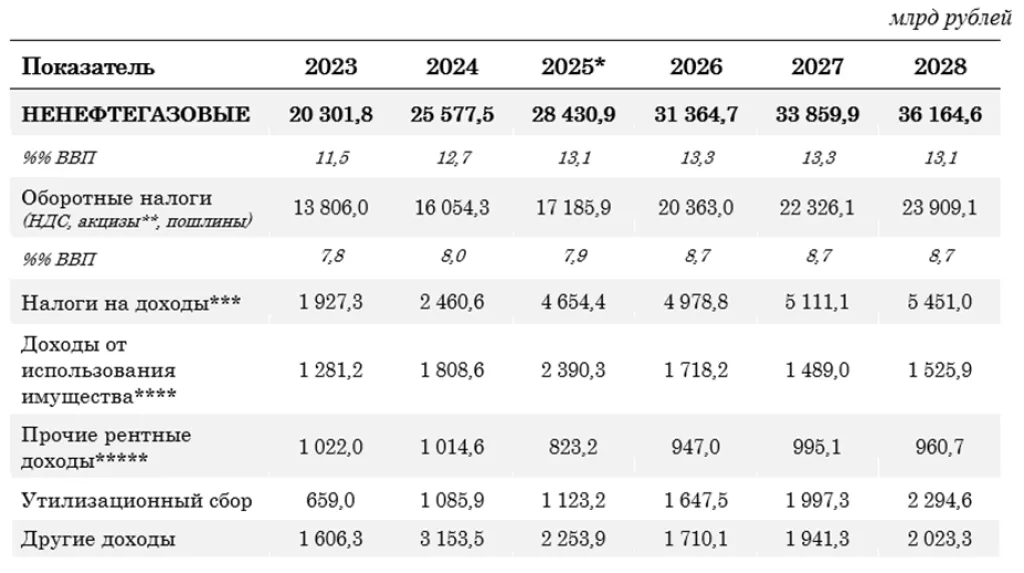
Ожидается существенный рост ненефтегазовых доходов федерального бюджета в части ключевых налогов (НДС, налог на прибыль организаций и НДФЛ) из-за роста налоговой базы, повышения собираемости и в связи с планируемыми изменениями налогового и иного законодательства.
• Оборотные налоги — главный драйвер роста. Они вырастут до 20,4 млрд руб. (+18,5% г/г). Фактически, повышение ставки с 20% до 22%, а также снижение порога доходов для уплаты НДС, принесёт бюджету дополнительно свыше 2 трлн руб. ежегодно.
• Утилизационный сбор на автомобили также резко увеличивается — почти вдвое за последние три года, что даст около +1,6 трлн руб. (+46,7% г/г).
• Другие налоги (на прибыль, акцизы, НДПИ на металлы) растут умеренными темпами.
При этом доходы от госимущества и дивидендов, наоборот,
сокращаются — с 2,4 трлн руб. в 2025 году до 1,7 трлн к 2026-му. Государство
делает ставку не на продажи активов или сверхдоходы от компаний, а на
устойчивый налоговый поток.
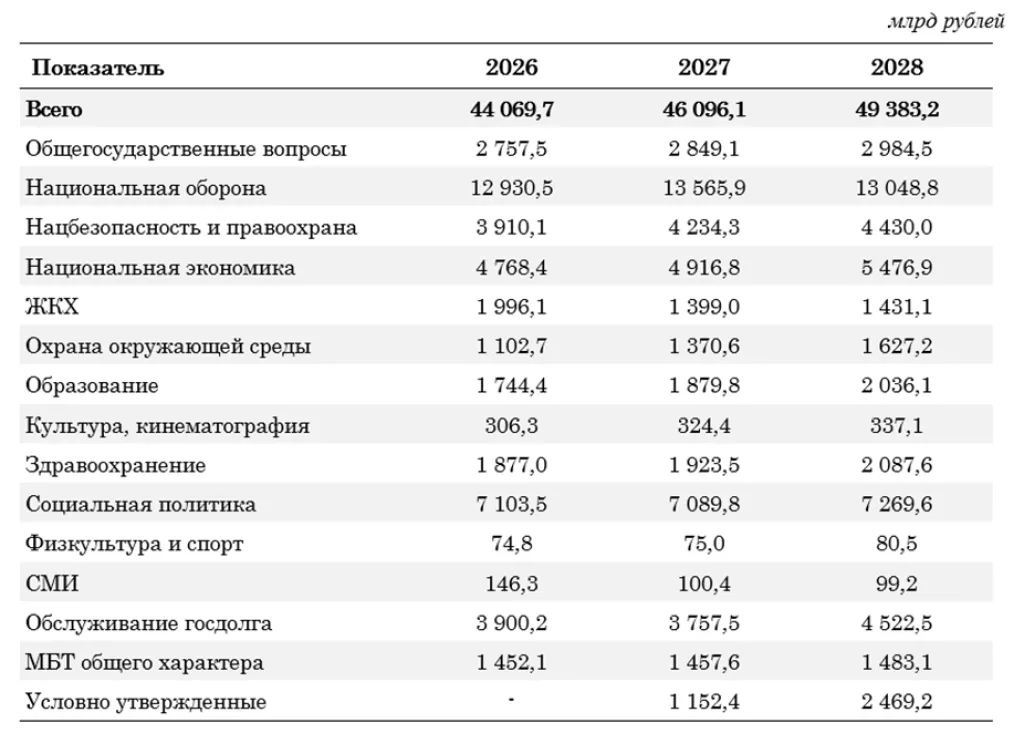
В новом трёхлетнем цикле расходы федерального бюджета
продолжают расти. Если в 2025 году они оцениваются в 42,8 трлн руб., то к
2026 году ожидаются на уровне 44,1 трлн руб. (+3% г/г) в 2027-м увеличиваются
до 46,1 трлн руб., а в 2028-м достигают 49,4 трлн руб.
Главная статья расходов по-прежнему — национальная
оборона. В 2025 году на неё было запланировано 13,5 трлн руб., а в 2026-м
ожидается сокращение до 12,9 трлн руб. (-4,4% г/г). Это снижение выглядит ещё
более заметным с учётом инфляции: в реальном выражении расходы на оборону будут
меньше, чем годом ранее. В 2027 году они вновь вырастут до 13,6 трлн руб., но
затем в 2028-м снова пойдут вниз — до 13,0 трлн руб. Такой «волнообразный»
график указывает на возможный пересмотр военных приоритетов и переход к более
рациональному расходованию средств.
Второй ключевой блок — социальная политика. В 2025
году траты на неё составили около 6,5 трлн руб., а уже в 2026-м увеличатся до
7,1 трлн руб. (+9,2% г/г) с дальнейшим ростом до 7,3 трлн руб. в 2028 году. Это
значит, что социальные обязательства государства (пенсии, пособия, выплаты
семьям) не только сохраняются, но и индексируются.
Заметно растут расходы на национальную экономику — с
4,4 трлн руб. в 2025 году до 4,8 трлн в 2026-м (+9,1% г/г) и 5,5 трлн к 2028
году. Это инвестиции в инфраструктуру, транспорт, промышленность — те
направления, которые должны поддержать долгосрочный рост экономики.
Также стоит обратить на такие важные расходы, как образование
и здравоохранение. Они также показывают положительную динамику:
• образование: 1,6 трлн в 2025 году → 1,7 трлн в 2026-м → 2,0 трлн в 2028-м,
• здравоохранение: 1,9 трлн в 2025 году → 1,9 трлн в 2026-м → 2,1 трлн в 2028-м.
Обратим внимание на статью «обслуживание госдолга». В
2025 году на выплату процентов закладывалось около 3,2 трлн руб., в 2026-м —
уже 3,9 трлн руб., а к 2028-му расходы вырастут до 4,5 трлн руб. Рост очевиден,
и он связан с тем, что государство покрывает дефицит бюджета за счёт размещения
облигаций федерального займа.
Однако важно понимать масштаб: даже при таком увеличении
расходы на обслуживание долга составляют лишь 9–10% всех расходов бюджета. Для
сравнения, в развитых странах на эти цели уходит до 15–20% бюджетных средств, а
уровень госдолга может превышать 100% ВВП. В России же госдолг даже к 2028 году
останется ниже 20% ВВП — это крайне низкий показатель по международным меркам.
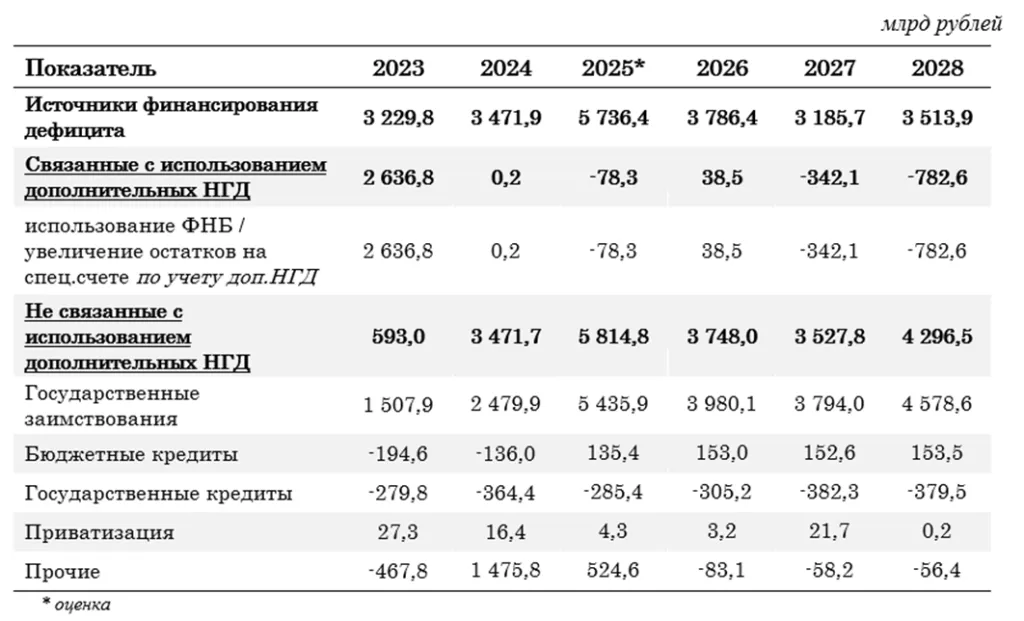
В проекте федерального бюджета на 2026–2028 годы сохраняется
дефицитная модель. В 2025 году разрыв между доходами и расходами оценивается примерно
в 5,7 трлн руб. В 2026-м дефицит сокращается до 3,8 трлн руб. (около 1,6% ВВП),
в 2027 году — до 3,2 трлн руб. (1,3% ВВП), а в 2028-м — до 3,5 трлн руб. (1,2%
ВВП).
Таким образом, на горизонте трёх лет дефицит постепенно
снижается не только в абсолютных цифрах, но и в относительном выражении. Это
говорит о том, что Минфин закладывает более устойчивую модель бюджетного
баланса.
Основным источником покрытия дефицита остаются внутренние
заимствования. В 2026 году на рынок планируется привлечь около 4 трлн руб.
(-35,5% г/г) через выпуск облигаций федерального займа (ОФЗ). В последующие
годы объёмы заимствований будут следующими: 3,8 трлн руб. в 2027 году и 4,6
трлн руб. в 2028-м.
В то же время использование средств Фонда национального
благосостояния (ФНБ) будет сокращаться. Если в 2023 году он активно привлекался
для латания бюджетных дыр, то с 2025 года акцент смещается на рынок
заимствований. Уже в 2027–2028 годах ФНБ даже планируется активно пополнять, а
не тратить.
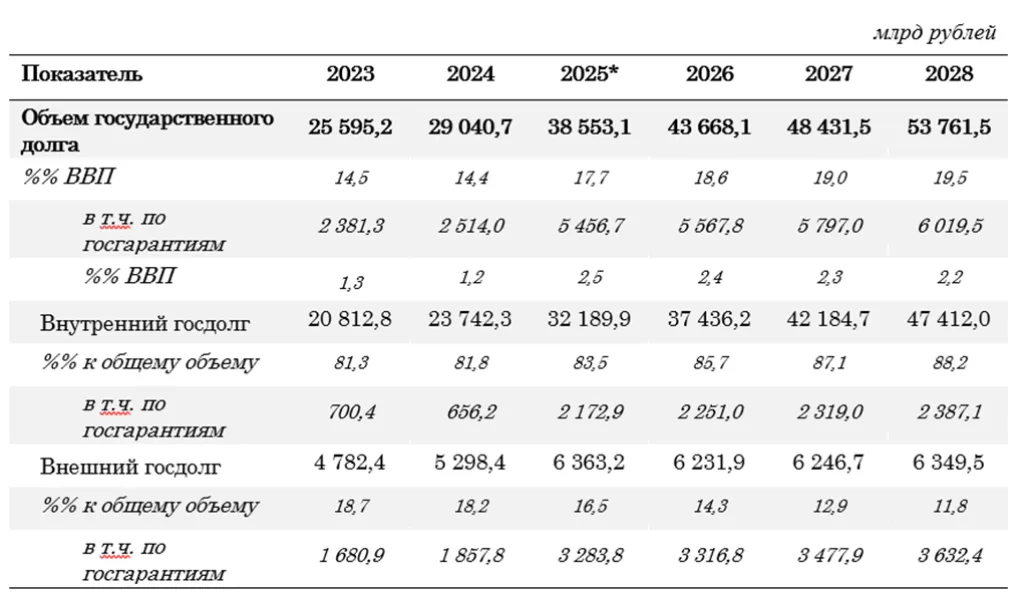
Государственный долг России будет постепенно увеличиваться в
течение трёхлетнего периода, однако его масштаб остаётся низким. В 2025 году
объём долга составит около 38,6 трлн руб., или 17,7% ВВП. В дальнейшем
показатель вырастет до 43,7 трлн руб. (+13,2% г/г) в 2026 году, 48,4 трлн руб.
в 2027-м и 53,8 трлн руб. в 2028-м, что соответствует лишь 19,5% ВВП.
По международным меркам, это крайне низкий уровень. Для
сравнения, госдолг США превышает 120% ВВП, в странах еврозоны он колеблется в
районе 90–100%, а в Японии превышает 250% ВВП. Даже Китай с более сдержанной
долговой политикой держит показатель на уровне около 80% ВВП. На этом фоне
Россия остаётся одной из наименее закредитованных экономик мира.
Структура долга также выглядит устойчивой: более 85%
приходится на внутренние заимствования (ОФЗ). Это означает минимальную
зависимость от внешних кредиторов и снижение рисков, связанных с возможными
ограничениями доступа к мировым рынкам капитала.
Несмотря на рост долговой нагрузки расходы на его
обслуживание останутся контролируемыми — около 9–10% от всех бюджетных
расходов, что в разы ниже показателей многих развитых стран.
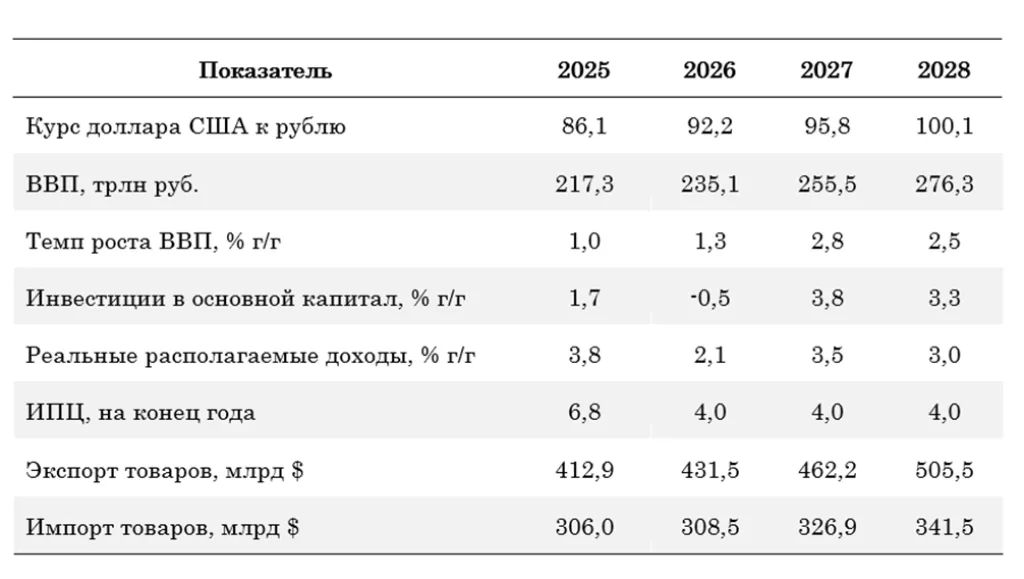
Бюджет традиционно формируется исходя из макропоказателей,
которые задают рамки всей финансовой политики.
Курс рубля и цена
нефти.
В основу прогноза заложен курс доллара 92,2 руб. (+7% г/г) в
2026 году с постепенным ослаблением рубля до около 100 руб. за доллар к 2028
году.
В самом бюджетном прогнозе Минфин закладывает консервативные
параметры: нефть Urals по 59 $/баррель в 2026 году и плавное снижение до 55 $ к
2030 году. Это называется базовый сценарий — он нужен для расчёта доходов
бюджета по «бюджетному правилу».
Инфляция и ставка.
В качестве ориентира используется уровень 4%, что
соответствует целям ЦБ. В обосновании прямо проведена параллель с 2019 годом:
тогда также повышали НДС, но инфляция снизилась до исторических минимумов. По
сути, Минфин исходит из сценария, что налоговые изменения не приведут к
разгонам цен, а наоборот встроятся в траекторию стабилизации.
В самом тексте бюджета ставка ЦБ не прописана, однако расчёты
исходят из её среднегодового значения 12–13% в 2026 году. Это согласуется с
траекторией: на старте года ставка может быть около 16%, а к концу снизится до
12–13%. Такая динамика важна для долгового рынка: снижение ставки означает
удешевление заимствований и постепенное снижение доходностей по ОФЗ.
Экономический рост и
доходы населения
Темпы роста экономики в 2026 году будут умеренными — около
1,3% ВВП. После фазы «мягкой посадки», начавшейся в 2025-м, экономика должна
выйти на более устойчивую траекторию. Уже в 2027 году прогнозируется ускорение
до 2,8%, в 2028-м — около 2,5%.
Реальные доходы населения продолжат расти, но более
медленно: +2,1% в 2026 году после +7–8% в предыдущие годы.
Проект бюджета на 2026–2028 годы можно назвать достаточно сбалансированным
и консервативным. Дефицит сохраняется, но он остаётся на умеренном уровне — от
1,6% ВВП в 2026 году до 1,3% к 2028-му. Финансируется он в основном за счёт
размещения ОФЗ, а не «печатного станка», что снижает инфляционные риски и
формирует более здоровую финансовую среду.
Госдолг растёт, но даже в 2028 году не превысит 20% ВВП. Это
очень низкий показатель по мировым меркам: для сравнения, в США госдолг
превышает 120% ВВП, в еврозоне держится на уровне около 90%, а в Японии уже
давно превысил 250%. Россия остаётся одной из самых финансово-устойчивых экономик,
а расходы на обслуживание долга составляют лишь 9–10% бюджета — комфортная
величина, не ограничивающая развитие.
Налоговая нагрузка возрастает, главным образом за счёт
повышения НДС с 20% до 22% и увеличения утильсбора. Но этот рост можно назвать
умеренным: по сравнению с тем, какие меры исторически применялись в кризисные
периоды другими странами, российский подход выглядит сбалансированным. Важнее
то, что бюджет делает ставку не на нефтегазовые сверхдоходы, а на рост
ненефтегазовой базы. Доля нефтегазовых поступлений снижается с 23% в 2025 году
до 21% к 2028-му, и этот структурный поворот снижает уязвимость экономики.
В расходах сохраняется приоритет оборонного сектора, но
интересно, что после пика 2025 года траты на оборону снижаются в реальном
выражении. При этом социальная политика, образование, здравоохранение и
экономика получают рост финансирования, что демонстрирует стремление не
жертвовать долгосрочным развитием.
Макропрогнозы бюджета выглядят осторожными: рубль — умеренно
ослабнет, нефть — станет дешевле, инфляция будет близка к целевым 4%, а
ключевая ставка постепенно снижается от 16% на старте 2026 года до 12–13% к
концу. Темпы роста ВВП в 1–3% нельзя назвать высокими, но это сценарий
стабильности без перегрева и с предсказуемой денежной политикой.
Для инвесторов это означает предсказуемую макроэкономическую
среду, устойчивый рынок облигаций и более благоприятные условия для бизнеса и
частного капитала в ближайшие годы.
Куда и как сейчас инвестировать, чтобы защитить и
приумножить свой капитал – обо всем этом мы рассказываем на наших открытых
вебинарах для инвесторов. Делимся своими реальными кейсами из нашего публичного
портфеля. Узнать дату и анонс предстоящего эфира, забронировать место в числе
участников можно по
ссылке.